Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Ngobrol santai seputar pengadaan
Ngobrol santai seputar pengadaan
Di mata seorang pejabat birokrasi, akademisi kampus yang suci dari lumpur proyek, atau masyarakat umum yang gemar memelototi transparansi anggaran, dokumen bernama Rencana Anggaran Biaya (RAB) adalah selembar manifes keteraturan peradaban.
Ia tersusun rapi dalam format tabel Microsoft Excel bergaris-garis tegas: ada kolom nomor urut yang patuh, uraian pekerjaan yang ditulis dengan bahasa keteknikan yang tampak meyakinkan, volume pekerjaan dalam satuan meter persegi atau meter kubik yang presisi hingga dua angka di belakang koma, harga satuan yang rapi jali, serta kolom total rupiah yang dijumlahkan secara otomatis lewat rumus sumasi tanpa pernah salah hitung.
Melihat seberkas RAB proyek pemerintah yang sudah dijilid rapi bersampul mika biru, orang luar akan serta-merta berdecak kagum. Di atas kertas putih seberat delapan puluh gram itu, dunia konstruksi tampak begitu pasti, terukur, higienis, dan sepenuhnya rasional. Seolah-olah mendirikan sebuah gedung rumah sakit atau membangun jembatan beton bentang empat puluh meter itu semudah merakit lemari pakaian bongkar-pasang dari gerai perabot Swedia: tinggal ikuti petunjuk tabel, beli sekrup sesuai jumlah kolom, bayar tukang sesuai indeks koefisien, dan simsalabim, peradaban fisik pun tegak berdiri.
Namun, letakkan dokumen yang sama persis itu di hadapan seorang kontraktor kawakan yang kulit lengannya sudah legam terpanggang matahari proyek dan rambutnya mulai beruban memikirkan kasbon mingguan. Perhatikan baik-baik perubahan raut mukanya.
Ia tidak akan membaca lembaran itu seperti seorang akuntan memeriksa neraca saldo, apalagi seperti siswa membaca buku paket fisika dasar. Ia akan membolak-balik halamannya dengan kening berkerut dalam, mendesah panjang dengan bibir mengerucut, lalu menyalakan sebatang rokok kretek sembari menatap deretan angka itu dengan pandangan yang sarat kecurigaan, ketakutan, sekaligus naluri bertahan hidup yang buas.
Bagi seorang kontraktor yang sudah makan asam garam di lapangan, RAB bukanlah sekadar daftar harga bahan bangunan dan upah tenaga kerja. RAB adalah teks sastra multitafsir yang penuh teka-teki, jebakan betmen, ranjau darat administratif, dan ladang pembantaian finansial yang disamarkan dalam rupa tabel-tabel angka yang tampak polos tanpa dosa.
Membaca RAB dari kacamata kontraktor adalah seni menyingkap kebohongan di balik keteraturan semu, mencari di mana letak lubang yang bakal mengubur arus kas perusahaan, serta menebak-nebak di mana letak celah rezeki yang masih disisakan oleh sang konsultan perencana.
Untuk memahami mengapa kontraktor selalu curiga terhadap RAB, kita harus masuk ke inti sel dari dokumen tersebut: Analisa Harga Satuan Pekerjaan (AHSP).
Di dalam AHSP, setiap satu satuan pekerjaan dipecah menjadi formula matematis yang sangat rumit. Misalnya, untuk membuat satu meter kubik cor beton mutu K-250, telah dipatok formula baku: butuh sekian ratus kilogram semen portland, sekian meter kubik pasir pasang, sekian meter kubik kerikil pecah, serta sekian koma sekian hari-orang (mandays) untuk upah pekerja, tukang batu, kepala tukang, dan mandor.
Bagi orang yang menyusun analisa ini di balik meja berpendingin udara di kantor dinas, angka koefisien ini dianggap hukum alam yang mutlak setara rumus gravitasi Newton.
Namun bagi kontraktor di lapangan, membaca koefisien tenaga kerja di AHSP sering kali menimbulkan rasa ingin tertawa terbahak-bahak sampai terpingkal-pingkal di atas tumpukan pasir.
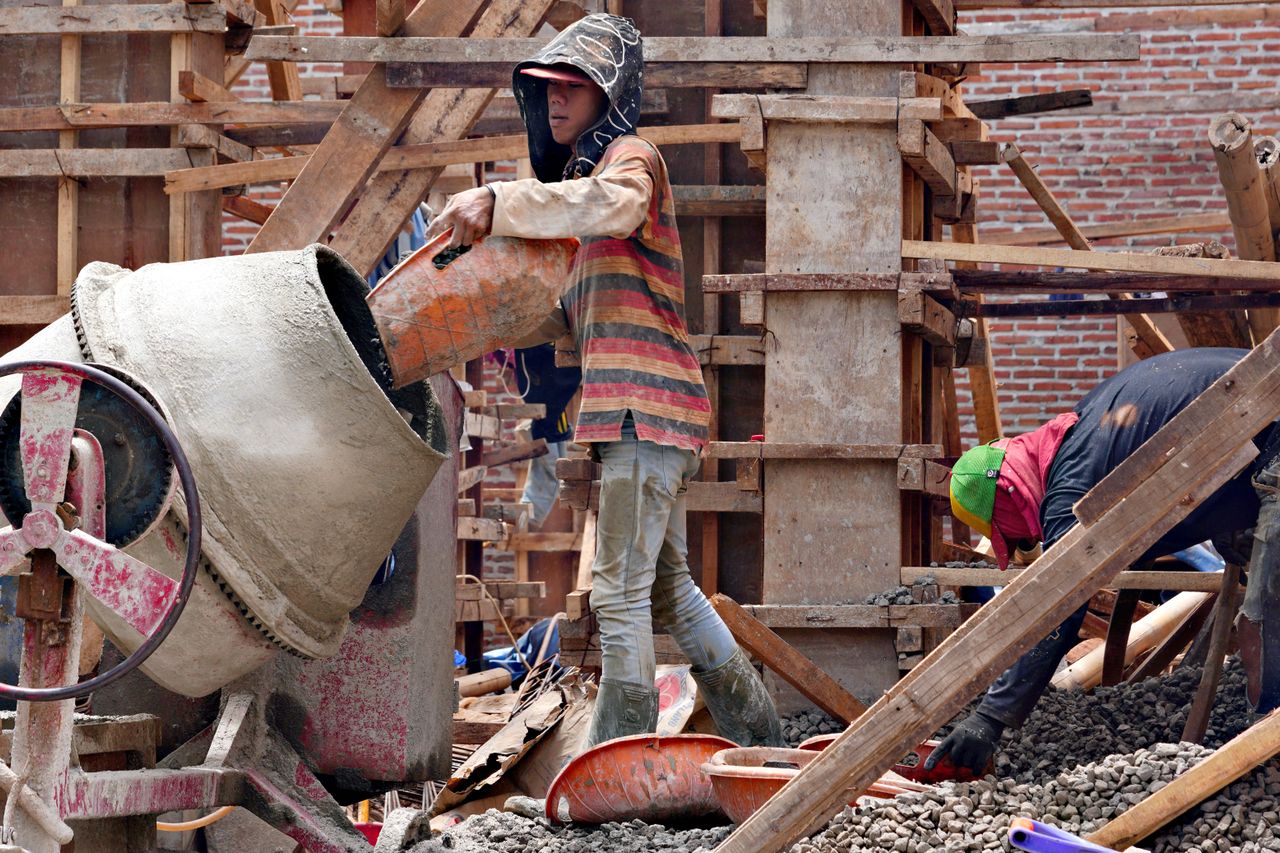
Dalam tabel RAB perencana, produktivitas pekerja sering kali diasumsikan bekerja seperti robot dari masa depan buatan pabrik Jerman: tenaga kerja dianggap selalu bugar delapan jam penuh sehari tanpa henti, tidak pernah sakit pinggang, tidak pernah merokok sambil melamun di balik tumpukan sak semen, mengaduk adukan pasir dengan kecepatan putaran mesin cuci, dan tidak pernah punya urusan keluarga mendadak seperti saudara hajatan atau anak tetangga sunatan massal.
Kenyataan di lapangan tanah becek kita? Tukang bangunan Indonesia adalah makhluk sosiologis yang sangat kompleks dan tidak bisa dikurung dalam angka koefisien nol koma sekian.
Jam delapan pagi mereka baru datang mengikat tali sepatu bot, jam sembilan lewat sedikit sudah berhenti sejenak untuk melinting tembakau dan menyeduh kopi saset, jam dua belas siang istirahat tidur beralaskan tripleks bekas bekisting hingga jam satu lewat seperempat, dan jam empat sore sudah mulai sibuk mencuci sendok semen bersiap-siap pulang. Belum lagi kalau mandornya sedang tidak berada di lokasi; kecepatan adukan semen bisa mendadak melambat hingga separuh dari kecepatan normal.
Ketika kontraktor membaca koefisien tenaga kerja di RAB yang terlampau minim—misalnya mematok ongkos tukang sangat murah dengan target luaran yang mustahil dicapai manusia berdaging—kontraktor langsung tahu: angka ini adalah fiksi ilmiah murni. Jika ia menelan mentah-mentah koefisien tersebut saat mengajukan penawaran, ia dipastikan bakal tekor ratusan juta rupiah hanya untuk menambal kekurangan upah harian para pekerja yang kerjanya lambat tapi bayarannya harus tetap penuh tiap Sabtu petang.
Pekerjaan membaca RAB yang paling menguras energi seorang kontraktor bukanlah menghitung angka-angka yang tertulis di dalam kolom, melainkan melacak keberadaan pekerjaan-pekerjaan yang tidak ditulis sama sekali oleh konsultan perencana.
Ini adalah hukum rimba proyek yang sangat kejam: apa yang tidak tercantum dalam RAB sering kali justru menjadi pos pengeluaran yang paling rakus menggerogoti modal kerja di lapangan.
Konsultan perencana yang malas atau minim pengalaman lapangan sering kali menyusun RAB hanya dengan memindahkan dimensi gambar kerja ke lembar hitungan volume (back-up volume). Mereka menghitung volume pondasi batu kali, menghitung luas plesteran dinding, dan menghitung jumlah daun pintu kayu kamper. Semuanya tampak lengkap dan sempurna di atas kertas.
Tetapi seorang kontraktor kawakan akan langsung bertanya dalam hati: “Lho, pekerjaan jalan masuk sementara untuk mobilisasi material ke lokasi mana pos anggarannya? Pembersihan semak belukar dan penebangan pohon kelapa tua di tapak bangunan kenapa tidak ada pos biayanya? Sewa pompa air untuk mengeringkan lubang galian tanah yang kebanjiran mata air mana mata anggarannya? Biaya uji tarik besi beton di laboratorium independen kenapa tidak dialokasikan di pos K3?”
Dalam hukum kontrak konstruksi—terutama pada kontrak jenis Lump Sum—ketiadaan pos anggaran tersebut di dalam RAB bukan berarti kontraktor bebas untuk tidak mengerjakannya. Ketika proyek berjalan, direksi pengawas dari dinas akan tetap menuntut kontraktor untuk membuat jalan akses sementara, menebang pohon yang menghalangi, dan mengeringkan air galian sebelum mengecor pondasi. Alasannya klise dan mematikan: “Itu kan sudah termasuk dalam kewajiban umum penyedia untuk menyelesaikan pekerjaan utama!”
Maka, membaca RAB bagi kontraktor adalah sebuah perburuan mencari “biaya siluman”. Kontraktor harus jeli menyisir setiap sudut gambar kerja, menabrakkannya dengan rincian item di lembar RAB, lalu mendeteksi pekerjaan-pekerjaan pendukung apa saja yang sengaja atau tidak sengaja “dihilangkan” oleh perencana demi menekan pagu anggaran agar terlihat hemat di hadapan kepala dinas.
Setiap item pekerjaan riil yang hilang dari lembaran RAB adalah vonis subsidi paksa dari kantong pribadi kontraktor kepada kelangsungan proyek negara.
Ada satu kata keramat di dalam lembar RAB yang selalu sukses membikin bulu kuduk kontraktor berdiri meremang setiap kali melihatnya. Kata itu adalah: LS—singkatan dari Lump Sum.
Biasanya, satuan Lump Sum ini diletakkan pada item-item pekerjaan persiapan, pengujian mutu material, keselamatan konstruksi (SMKK), atau sistem mekanikal dan elektrikal yang konsultan perencananya terlalu malas untuk menghitung rincian baut, kabel, dan panelnya satu per satu.
Contohnya sangat sederhana: pada item “Penyelenggaraan Keamanan dan Kesehatan Kerja”, alih-alih merinci berapa jumlah helm proyek, rompi scotlite, sepatu boot, dan kotak P3K yang dibutuhkan, perencana hanya menulis volume: 1, satuan: LS, harga satuan: Rp 5.000.000,-.
Bagi orang yang tidak paham, angka lima juta rupiah itu kelihatan seperti angka lumayan untuk sekadar beli beberapa topi plastik. Namun bagi kontraktor, tulisan “1 LS” itu adalah cek kosong yang siap diisi dengan tuntutan tak terbatas oleh konsultan pengawas dan auditor di kemudian hari!
Ketika masa pelaksanaan tiba, pengawas lapangan bisa saja menuntut kontraktor menyediakan petugas K3 bersertifikat resmi dengan gaji standar sarjana, memasang jaring pengaman (safety net) di sekeliling gedung berlantai tiga, memasang barikade seng keliling setinggi dua meter, dan menyediakan tabung pemadam api di setiap sudut bedeng. Ketika kontraktor protes bahwa biayanya bisa tembus tiga puluh juta rupiah, pengawas akan melambaikan lembar kontrak sambil berkata dingin: “Lho, kan di RAB Anda sudah sepakat mengerjakan sistem K3 secara Lump Sum? Berarti segala kebutuhan keselamatan kerja proyek ini menjadi tanggung jawab mutlak Anda sampai tuntas, tidak peduli berapa pun biaya riilnya!”
Maka dari itu, kontraktor berpengalaman akan memelototi setiap kemunculan huruf “LS” di dalam RAB dengan kewaspadaan setingkat detektif kriminal. Satuan Lump Sum pada item yang cakupannya kabur dan tidak memiliki rincian batasan yang tegas adalah perangkap tikus yang sengaja dipasang untuk menjerat kontraktor agar menanggung beban biaya tak terhingga tanpa hak untuk menuntut pembayaran tambah.
Namun, jangan mengira bahwa proses membaca RAB melulu diisi oleh ratapan ketakutan dan rasa waswas. Di tangan kontraktor yang lihai, licin, dan memiliki jam terbang manipulasi dokumen lelang tingkat dewa, RAB justru dibaca sebagai sebuah peta harta karun yang menyediakan peluang emas untuk membalikkan keadaan.
Kontraktor jenis ini tidak membaca RAB untuk mencari tahu berapa biaya riil proyek, melainkan untuk mencari tahu di mana letak kesalahan hitung konsultan perencana yang bisa dimanfaatkan.
Konsultan perencana adalah manusia biasa yang sering kali dikejar tenggat waktu pembuatan dokumen yang sempit. Akibatnya, kekeliruan perhitungan volume (volume error) adalah pemandangan yang sangat lumrah ditemukan dalam dokumen lelang.
Seorang kontraktor yang jeli saat membaca dokumen tender akan membandingkan angka volume di RAB dengan gambar teknis secara sangat teliti. Kadang-kadang ia menemukan sebuah kejanggalan yang sangat kontras: di gambar arsitektur, volume timbunan tanah untuk peninggian lantai dasar tampak jelas membutuhkan sekitar seribu meter kubik tanah urug karena tanah aslinya berupa rawa cekung. Tetapi anehnya, di lembar RAB, perencana secara teledor hanya mencantumkan volume timbunan tanah sebesar dua ratus meter kubik!
Apa yang dilakukan oleh sang kontraktor cerdik melihat ketidaksinkronan yang fatal ini? Apakah ia melapor saat rapat penjelasan (aanwijzing) agar volumenya dikoreksi menjadi seribu meter kubik?
Tentu saja tidak! Melapor di saat lelang sama saja dengan membocorkan rahasia kepada peserta lelang lainnya. Ia akan diam seribu bahasa, mengunci mulutnya rapat-rapat, dan mulai memainkan strategi perang harga yang sangat berbahaya: Unbalanced Bidding alias penawaran harga timpang.
Pada item pekerjaan timbunan tanah yang ia tahu volumenya pasti bakal membengkak lima kali lipat di lapangan nanti, sang kontraktor sengaja memasang harga satuan yang luar biasa mahal—katakanlah dinaikkan hingga dua ratus persen di atas harga pasar. Sebaliknya, pada item-item pekerjaan lain yang ia tahu volumenya bakal dikurangi atau dibatalkan saat pelaksanaan, ia memasang harga satuan yang sangat murah hingga mendekati harga modal ampas.
Secara total kumulatif penawaran akhir, harga perusahaan sang kontraktor tetap terlihat sangat murah dan kompetitif di monitor LPSE sehingga ia berhasil keluar sebagai pemenang lelang.
Namun begitu kontrak diteken dan proyek berjalan sebulan, sang kontraktor langsung menyodorkan surat permohonan Mutual Check Nol (MC-0) kepada Pejabat Pembuat Komitmen (PPK).
“Pak PPK,” lapornya dengan mimik wajah yang dibuat seolah-olah terkejut, “setelah kita ukur bersama di lapangan menggunakan alat ukur theodolite, volume timbunan tanah ternyata bukan dua ratus meter kubik seperti di RAB lama, melainkan seribu meter kubik! Kita harus menerbitkan adendum Contract Change Order (CCO) untuk menambah volume timbunan tanah sesuai kondisi riil lapangan!”
Dan boom! Volume timbunan tanah membengkak lima kali lipat, dikalikan dengan harga satuan supermahal yang sudah ia kunci di awal lelang. Proyek yang tadinya tampak pas-pasan mendadak menjelma menjadi tambang emas yang menghasilkan laba bersih berlipat-lipat melalui pintu belakang adendum kontrak.
Bagi kontraktor jenis ini, RAB yang penuh kesalahan hitung bukanlah sebuah bencana administratif, melainkan sebuah instrumen rezeki yang dirancang oleh kelalaian orang lain untuk memakmurkan perusahaannya.
Faktor terakhir yang membuat pembacaan RAB menjadi begitu krusial bagi kelangsungan hidup kontraktor adalah urusan pemetaan arus kas (cash flow forecast).
RAB adalah cermin dari urutan aliran darah likuiditas perusahaan selama beberapa bulan ke depan. Dari urutan item pekerjaan di RAB, kontraktor bisa memetakan kapan saatnya ia harus mengeluarkan modal raksasa dan kapan saatnya ia bisa mengajukan penagihan termin pembayaran kepada dinas.
Jika sebuah RAB didominasi oleh pekerjaan struktur berat di awal waktu—seperti pemancangan tiang pancang beton pracetak atau pengadaan rangka atap baja profil lebar—kontraktor langsung tahu bahwa proyek ini memiliki kurva pengeluaran yang sangat curam di awal (front-heavy cost).
Artinya, kontraktor harus menyiapkan dana talangan modal kerja ratusan juta hingga miliaran rupiah di bulan-bulan pertama untuk membiayai pabrikasi baja dan pengadaan tiang pancang dari pabrik, jauh sebelum progres fisik di lapangan bisa diakui untuk pencairan termin pembayaran pertama.
Bagi kontraktor yang modalnya pas-pasan, melihat struktur RAB yang semacam ini adalah sinyal bahaya merah terang. Tanpa modal kerja awal yang sangat kuat, proyek dengan model RAB seperti ini akan membuat perusahaan mengalami serangan jantung likuiditas pada minggu keenam pelaksanaan: material baja belum bisa dipasang di atas kolom, uang kas di rekening sudah ludes tak bersisa, tagihan pabrikan jatuh tempo, dan termin penagihan ke dinas belum bisa diajukan karena progres kumulatif lapangan belum mencapai ambang batas minimal dua puluh lima persen.
Maka, membaca RAB bukan sekadar urusan matematika untung dan rugi di ujung tahun. Membaca RAB adalah kalkulasi ketahanan napas likuiditas dari minggu ke minggu, memastikan bahwa perusahaan tidak mati kehabisan oksigen uang tunai di tengah jalan sebelum garis finis penyerahan pertama pekerjaan berhasil disentuh.
Maka dari itu, sudahi anggapan naif yang memandang dokumen Rencana Anggaran Biaya semata-mata sebagai lembaran kertas pembukuan teknis yang kaku dan mekanis.
Di balik setiap baris huruf, angka koefisien, dan nominal rupiah yang tertulis di dalam tabel RAB, sesungguhnya tersimpan pergulatan manusiawi yang luar biasa tegang. Di sanalah tempat bertemunya teori keteknikan yang idealis dari kampus-kampus teknik, kehati-hatian birokrasi yang cemas terhadap ancaman pasal korupsi, kepasrahan para kuli bangunan yang tenaganya dinilai lewat angka desimal nol koma sekian, serta pertaruhan nasib dari para pengusaha konstruksi yang berusaha menjaga agar dapurnya tetap mengebul di tengah kerasnya rimba pengadaan.
Seorang kontraktor yang cerdas dan matang tidak akan pernah membiarkan dirinya silau oleh besarnya angka total rupiah di lembar ringkasan rekapitulasi akhir RAB. Ia akan membedah setiap lembarnya dengan pisau analisa yang tajam, membaca setiap kalimat dengan kacamata skeptisisme yang dingin, dan menimbang setiap risiko dengan akal sehat yang membumi.
Sebab ia paham betul: satu kesalahan kecil dalam membaca makna di balik sebaris angka RAB hari ini, adalah jaminan kepastian bagi datangnya surat peringatan keterlambatan proyek, tagihan utang material yang menggedor pintu rumah tanpa henti, atau panggilan klarifikasi dari tim pemeriksa keuangan negara di masa depan.
Dan dalam dunia jasa konstruksi kita yang penuh dengan kejutan tak terduga, ketelitian membaca RAB adalah satu-satunya benteng pemisah yang kokoh antara kepulangan membawa keuntungan yang bermartabat, atau kepulangan membawa tumpukan utang yang membikin hidup sengsara sampai ke anak cucu.